lunes, 12 de septiembre de 2016
INSURTECH en el FORUM " El seguro en su nuevo entorno regulatorio,económico y tecnologico"
2016-09-12T11:24:00+02:00
bioeticayseguro
Comments
miércoles, 27 de julio de 2016
La estadística y el actuario.
Artículo publicado en la Revista índice N 67 Abril 2016
http://www.revistaindice.com/
La estadística
y el actuario.
Prof. Dr.José Miguel Rodríguez-Pardo
El pasado 16 de abril de 2015, se celebró el centenario
del Real Decreto de 16-4-1915 por el que se introducen los estudios de
Actuariales en España , en aquella época impartidos por las Escuelas de
Comercio. Siendo verdad que las competencias profesionales exigidas al actuario
son muy diferentes en estos 100 años, pero no es menos cierto que el elemento central que define su
profesión como la medida del riesgo y sus consecuencias
económicas, sigue siendo el mismo.
De la propia definición de la profesión ,se infiere que
su competencia profesional está directamente relacionada con el nivel de
conocimiento y manejo de las técnicas estadísticas más avanzadas.
La función del actuario en la modelización de los
riesgos ha contribuido al desarrollo de
la ciencia estadística, a modo de ejemplo hacemos referencia a la aportación a la teoría de la credibilidad
por parte de los actuarios norteamericanos en las primeras décadas del siglo
XX, o las contribuciones de Bruno de Finetti (1906-1985) en el
campo de las probabilidades subjetivas.
En el contexto actual del llamado
ecosistema del riesgo del siglo XXI, el actuario necesita conocer técnicas de
mayor complejidad a las que habitualmente viene manejando. El volumen de datos
que se están generando y almacenando se duplican cada año y su uso de manera estructurada permite escalar hacia
modelos más complejos que dan como resultado una mayor capacidad predictiva del
riesgo que quiere modelar.
En este
contexto, las sociedades actuariales internacionales como ASTIN, recomiendan ya
nuevos instrumentos estadísticos para la gestión adecuada de los datos,
como son las aplicaciones predictivas de
Aprendizaje automático y la computación
cognitiva.
El informe de ASTIN / Datos
Grupo de Trabajo Big Data Analytics – abril 2015 recomienda para el actuario los siguientes aspectos
a considerar:
1) El proceso de recolección de datos:
¿cómo se recopila y almacenan los datos, y se crean grupos confiables de datos
que se utilizará en el proceso de análisis.
2) El proceso de Analytics: hay que
desarrollar las habilidades necesarias para construir modelos.
3) El proceso de comunicación:
¿cómo se comunicarán las decisiones clave?
4) El rol de IT: para el
almacenamiento y procesamiento de datos, cada vez mayor, y que se
actualizan en tiempo real.
5) La aplicación de los
resultados del modelo: ¿cómo la organización implementa resultados de la
modelización?
La elección del modelo actuarial
adecuado para dar respuesta a este proceso, dice ASTIN, deben superar las
limitaciones de los Modelos Lineales Generalizados (GLM) para encaminarse hacia
modelos más complejos como son: CART, Random Forests, Gradient Boosting, Redes
Neuronales, Boosting, Bagging, árboles de decisión.
Un nuevo término emergente surge
en este campo, “Aprendizaje Profundo”, que encaja muy bien con el modelado de
grandes volúmenes de datos y también de algoritmos informáticos que serán
los expertos que reproducen en cierta medida el cerebro humano.
Estas técnicas avanzadas, facilitan el tránsito desde la
medida del riesgo hacia la medida de la incertidumbre, donde entran en juego
las nuevas técnicas de behavioral risks que incorporan elementos de comportamiento humano
en su apetito o aversión al riesgo que se quiere dar cobertura. Los retos del
actuario no son exclusivamente de reforzamiento de las capacidades
cuantitativas, sino que debe acompañar del necesario código deontológico que
garantice las buenas prácticas de la actividad profesional en la necesaria equidad en la toma de decisión.
El desafío para el actuario se hace patente, desde una
formación recibida determinista hacia requerimientos estocásticos con
herramientas de computación cognitiva no es fácil evolucionar hacía este
estadío, aunque los requerimientos normativos de solvencia en seguros y los
propios modelos de pricing facilitan esta evolución.
La relevancia de
la estadística para el actuario es tal, que podríamos identificar cuatro
niveles de competencia profesional según el conocimiento alcanzado en el manejo
de los modelos cuantitativos.
- Actuarios que modelan el riesgo con métodos
tradicionales deterministas, sin uso de técnicas predictivas. En este caso
corresponde a la generalidad de entidades de seguros de vida, salud y decesos.
- Actuarios que modelan el riesgo con el uso de técnicas
GLM´S ( Modelos Lineales Generalizados) con variables internas del riesgo. En
España el primer seguro modelado con
estas técnicas se realizó en el año 2001 en una entidad de seguro de autos. Podemos decir esta técnica ya
está implantada en la mayoría de la entidades de seguros que suscriben riesgos
de autos y hogar.
- Actuarios que
modelan el riesgo con el uso de técnicas GLM´S o GAM con variables internas
,externas, técnica GIS , de comportamiento, y extienden el uso de los modelos
predictivos a todas las áreas de negocio,
análisis de caída de cartera, competitividad (CAM), fraude.... En este
nivel, es donde se encuentran en la actualidad los actuarios más capacitados en
el manejo de modelos y de hecho empiezan a denominarse como Actuarios Quants
como si fueran una categoría singular y diferencial. Las entidades de seguros
más avanzadas en términos de pricing se encuentran en este nivel y esperan
aumentar la capacidad predictiva de sus modelos lo que les posibilita ventajas
competitivas y reforzamiento de capital al modelar los riesgos de manera más
adecuada.
- Actuarios que
modelan el riesgo con técnicas de inteligencia artificial (IA) y con el uso de
variables internas, externas y de comportamiento, contemplando incluso técnicas
de computación cognitiva. Las experiencias en el sector asegurador son muy
incipientes, de hecho el primer modelo
que se ha implantado corresponde al seguro de autos en 2015 para predecir la
caída de cartera.
Las competencias cuantitativas requeridas al actuario, se
han visto acompasadas por parte de los
centros universitarios con la adaptación
y actualización de los programas formativos. De hecho, algunas de las mejores
universidades internacionales que
imparten ciencias actuariales, han reubicado el programa desde la tradicional
pertenencia a ciencias sociales hacia dependencia en ciencias de la computación o matemáticas/
estadística.
En España, desde 2010, podemos concluir que el actuario
egresado está capacitado en el manejo de las técnicas predictivas y comienza a
impartirse, desde 2015, en formación
post Máster en actuariales, algoritmos de Inteligencia Artificial.
La estadística y el actuario.
2016-07-27T12:35:00+02:00
bioeticayseguro
Comments
jueves, 14 de julio de 2016
Lectura de Trabajos Fin de Máster (TFM) Ciencias Actuariales y Financieras UC3M . Segundo llamamiento 2016
| HERRAMIENTA DE GESTIÓN DE INDICADORES DE VALOR ANTE DESVIACIONES EN LAS HIPÓTESIS ACTUARIALES | ||||||||||
| RIESGOS CIBERNÉTICOS. IDENTIFICACIÓN, GERENCIA Y MODELIZACIÓN ACTUARIAL | ||||||||||
| DESARROLLO Y VALIDACIÓN DE MODELOS DE SCORING DE ADMISIÓN PARA TARJETAS DE CRÉDITO CON METODOLOGÍA DE INFERENCIA DE DENEGADOS | ||||||||||
| EL SEGURO DE DECESOS PECULIARIDADES Y REQUERIMIENTO DE CAPITAL EN LOS MARCOS COMUNITARIOS DE SOLVENCIA | ||||||||||
| DEFINICIÓN Y ALCANCE DE LA FUNCIÓN ACTUARIAL: PROPUESTA METODOLÓGICA | ||||||||||
| CÁLCULO DE INDEMNIZACIONES SEGÚN EL NUEVO BAREMO DE AUTOS COMPARADO CON EL ANTIGUO BAREMO | ||||||||||
| EL SEGURO DE DEPENDENCIA A TRAVÉS DE MARKOV, THIELE Y VBA | ||||||||||
| LA SUSCRIPCIÓN EN LOS SEGUROS DE VIDA: RUMBO HACIA LA SUSCRIPCIÓN CONTINUADA | ||||||||||
| GERENCIA DE RIESGOS EN LA FINANCIACIÓN DE LOS PREMISO DE JUBILACIÓN. ANÁLISIS DEL IMPACTO DE LAS TASAS DE ROTACIÓN EN UN CASO REAL. | ||||||||||
TARIFICACIÓN EN ESPACIOS DE ALTA DIMENSIONALIDAD A TRAVÉS DEL APRENDIZAJE AUTOMÁTICO
|
Lectura de Trabajos Fin de Máster (TFM) Ciencias Actuariales y Financieras UC3M . Segundo llamamiento 2016
2016-07-14T08:15:00+02:00
bioeticayseguro
Comments
martes, 12 de julio de 2016
BIOÉTICA Y SEGUROS ALCANZA LAS 150.000 PÁGINAS VISTAS
2016-07-12T05:55:00+02:00
bioeticayseguro
Comments
domingo, 26 de junio de 2016
Escuela de Práctica Actuarial y Financiera (EPAF). Nuevo impulso del IAE.
F: bds 24 de junio de 2016
El Instituto de Actuarios de España (AIE) ha celebrado su Asamblea General, en la que es la primera con Gregorio Gil de Rozas como presidente.
En el balance del año 2015, Luis Sáez de Jáuregui, su antecesor en el cargo, incidió en el papel que han tenido los actuarios a través de su colegio profesional en el Baremo de Autos (Ley 35/2015, de 22 de septiembre), gracias al Grupo de Trabajo Actuarial creado como expertos independientes que elaboró las Bases Técnicas Actuariales. Se destacaron también las aportaciones realizadas a LOSSEAR y ROSSEAR
Por su lado, Rafael Moreno, nuevo director de la Escuela de Práctica Actuarial y Financiera (EPAF), explicó los retos principales que afronta la escuela en esta nueva etapa: “Consolidar la oferta de formación y abrir nuevos horizontes, tratando de satisfacer otras demandas existentes”. El objetivo, detalló, es contribuir a la mejor formación continua de los actuarios y al mejor posicionamiento de la profesión como referente ante la sociedad en general.
El Consejo de la EPAF estará formado por José Miguel Rodríguez-Pardo como presidente, y cuenta con Rafael Moreno como director, y como vocales, Antonio Ferri, Aitor Milner, Francisco Muñoz-Murgui y Julián Oliver.
Escuela de Práctica Actuarial y Financiera (EPAF). Nuevo impulso del IAE.
2016-06-26T06:56:00+02:00
bioeticayseguro
Comments
miércoles, 22 de junio de 2016
INSURTECH Y SU IMPACTO EN EL SEGURO
El 11º Foro Profesional de Marketing y Ventas para Entidades Financieras y Aseguradoras #MKTefa finalizó con la intervención de José Miguel Rodríguez-Pardo, profesor de Ciencias Actuariales de la Universidad Carlos III de Madrid.
Fuente ADN DEL SEGURO.COM
Redacción
22 de Junio de 2016, 08:30CEST
En su intervención, se centró en cómo las Insurtech van a reconfigurar el negocio de los seguros: “El impacto de Insurtech en 2020 puedecomprometer hasta el 22% de las cuentas de resultados de las compañías aseguradoras” afirmó.
La digitalización en el sector asegurador, como medio para atraer, fidelizar y retener clientes, así como la necesidad de renovar la experiencia cliente, simplificar procesos y reducir costes, son algunos de los temas que trató en su ponencia “En los seguros de vida, el cliente nunca tiene una experiencia con la aseguradora, debemos ser capaces de crearla”. Apps de salud, gamificación y big data se plantean como alternativas. Según Rodríguez-Pardo, la monitorización de los clientes impactarán en la toma de decisiones y en la aplicación de políticas de pecios diarias.
Economía colaborativa
La economía colaborativa entró en escena en el foro de la mano de Jaime Rodríguez de Santiago, country manager de España y Portugal deBlaBlaCar, quien explicó el caso de BlaBlaCar destacando la importancia de generar confianza entre los usuarios y desarrollar patrones para que esta confianza se contagie: “Un perfil cuidado y completo, con fotografía y valoraciones de otros usuarios genera en nuestros clientes una confianza superior a la que generan sus compañeros de trabajo”, señaló.
Los nuevos agentes del sector Fintech tuvieron su representación con el caso de Arboribus, la primera plataforma de crowdlending a empresas, que fue expuesta por Yago González de Castejón, gestor de Inversiones. Arboribus pone en contacto a Pymes solventes con inversores “Se trata de un mercado alternativo de renta fija para los inversores y una alternativa a la financiación bancaria para las Pymes“ explicó. Un servicio que se ofrece 100% mobile, de manera ágil, sencilla “los usuarios envían la información por internet y utilizamos la firma digital para dar una respuesta rápida y sin que los usuarios tengan que desplazarse”.
Antonio Cantalapiedra, Co-Fundador y CEO en España y Portugal deMyTaxi, fue el encargado de exponer cómo el móvil ha transformado tanto a consumidores como a empresas. Durante su intervención, Cantalapiedra explicó el funcionamiento de MyTaxi, la principal App (aplicación) entre clientes y taxistas que facilita tanto el servicio y pago de taxis como la recogida de datos sobre los conductores, a través del uso de Big Data. “Estamos en proceso de digiralización de las ciudades que continuará avanzando hasta llegar a la verdadera Smart City” y añadió, “Las empresas más capitalizadas son las que tienen el dato”.
INSURTECH Y SU IMPACTO EN EL SEGURO
2016-06-22T11:49:00+02:00
bioeticayseguro
Comments
miércoles, 15 de junio de 2016
Lectura de Trabajos Fin de Máster (TFM) Ciencias Actuariales y Financieras UC3M . Primer llamamiento 2016
MODELIZACIÓN MEDIANTE GLM DE LA INTENSIDAD
DEL DAÑO CORPORAL EN LOS ACCIDENTES DE TRÁFICO
EN ESPAÑA A PARTIR DE LOS FORMULARIOS DE
ACCIDENTES CON VÍCTIMAS DE LA DGT
GESTIÓN INTEGRAL DEL MULTIRRIESGO DE HOGAR DE
LA COBERTURA DE ROBO Y MODELIZACIÓN ACTUARIAL
APLICANDO TÉCNICA GLM (VARIABLES INTRÍNSECAS,
EXÓGENAS Y DE COMPORTAMIENTO).
MODELO TÉCNICO INTEGRAL PARA EL REPORTING
CUANTITATIVO (QRT) EN SOLVENCIA II EN BASE A LA
INFORMACIÓN CONTABLE. PILAR I y III.
IMPLEMENTACIÓN EN VBA
(RAMO AUTOMÓVILES)
SIMULACIÓN DEL COMPORTAMIENTO DEL TOMADOR
EN CANCELACIONES DEL DE UNIT - LINKED
GARANTIZADOS MEDIANTE MODELOS
COMPUTACIONALES BASADOS EN AGENTES. UNA
ALTERNATIVA A LA MODELIZACIÓN TRADICIONAL
RIESGO SISTÉMICO EN LA INDUSTRIA DEL SEGURO:
ANÁLISIS DE SU CONTRIBUCIÓN,
REVISIÓN DE METODOLOGÍAS
Y MEDIDAS POLÍTICAS
VALORACIÓN DEL NEGOCIO EN VIGOR Y ANÁLISIS DEL
RIESGO DE LONGEVIDAD MEDIANTE LA SIMULACIÓN
DE ESCENARIOS
SEGUROS DE DECESOS: GESTIÓN MEDIANTE GLM
“Valoración neutral al riesgo de opciones y garantías en
contratos de
seguros de vida con modelos de tipos de interés
estocásticos”
“SIMULACIÓN DE ESCENARIOS FINANCIERO -
ACTUARIALES COMBINADOS EN SEGUROS DE VIDA
BAJO SOLVENCIA II"
GESTIÓN FINANCIERO-ACTUARIAL DEL
APETITO AL RIESGO BAJO UN ENFOQUE DE
SOLVENCIA II.
DESARROLLO PARA LA OBTENCIÓN DEL
RATIO DE SOLVENCIA II.
Lectura de Trabajos Fin de Máster (TFM) Ciencias Actuariales y Financieras UC3M . Primer llamamiento 2016
2016-06-15T11:29:00+02:00
bioeticayseguro
Comments
domingo, 12 de junio de 2016
Genoma e identificación de riesgos, Algoritmo bioactuarial
1 Genoma
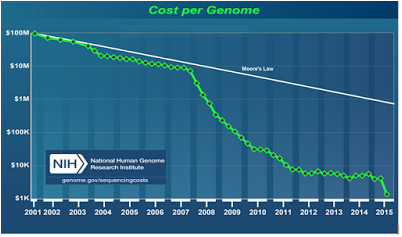
La CDC Office of Public Health Genomics de
los Estados Unidos publica periódicamente el gráfico donde se recoge la
evolución desde año 2001 el coste de secuenciación del genoma humano. La
reducción del coste es sorprendente desde los 100 millones de dólares en 2001
cuando se anunció la primera secuenciación del genoma humano . De hecho ha
superado la llamada Ley de Moore que dice que aproximadamente la velocidad de
proceso se duplica cada dos años. En
2016 se puede secuenciar el genoma completo por 1.000$.
Además del
genoma completo, los precios iníciales
de los Kits de test genéticos se ha reducido desde los 1.000$ a los 99$
en 2015, aún así las entidades de seguros no cubren este tipo de prueba
según se afirma en el artículo 23andMe consumer
genetic testing – a challenge to the
insurance industry de 2015 de Swiss
Re a pesar de que cumplen con los más
altos estándares de validez analítica y clínica (prueba de sensibilidad y
especificidad) y por lo tanto exactitud de la predicción de riesgos.
El conocimiento
genético tiene mayor alcance al de la mera capacidad predictividad de
enfermedades en estadios asintomáticos, nos referimos a los que se conoce como
Edición Genética de embriones para mejorar la raza humana que es objeto de
controversia y genera muchas dudas al margen de la propia viabilidad biomédica
para su aplicación. Si en Europa está prohibida ( con la excepción reciente del
Reino Unido que la permite desde febreo de 2015 en determinadas condiciones) y
en los Estados Unidos no se contempla su aplicación, China es más flexible a la
hora de investigar sobre la línea germinal
La búsqueda de la
perfección genética que se ha llegado a denominar por el famoso Musk como
The Hitler Problem
ha suscitado interés desde que la última versión de la conocida
herramienta CRISPR- Cas 9 (la primera versión data de 1987) es capaz de
eliminar, añadir y sustituir trozos de ADN en las células a precios
económicos.
2
Predictividad genética.
El conocimiento del patrimonio genético individual
está acelerando el proceso de transición desde la medicina clásica hacia la
nueva medicina conocida como 4P resulta de la conjunción de cuatro elementos:
- Personalizada.
- Predictiva
- Preventiva
- Participativa.
Nos encontramos ante una nuevo
modo de abordar la difusa frontera entre salud y la enfermedad , pues bajo las
4P, la medicina actúa antes de que los primeros síntomas de una enfermedad
se hayan manifestado aunque el proceso biológico haya comenzado. Es
más, bajo el conocimiento que nos aporta el genoma humano se pueden establecer
terapias preventivas para evitar o al menos retrasar enfermedades cuyo
origen esté en el ADN.
Unos de los cuatro elementos de
la nueva medicina es el carácter predictivo, es decir, la capacidad de medir
tanto el cuándo como la intensidad de ocurrencia de una determinada
enfermedad mediante el uso de biomarcadores genéticos, epigenéticos o
moleculares.
· La determinación de la edad biológica mediante algoritmos bioactuariales se
encuadra dentro de la predictividad como el elemento central de la medida del
riesgo de morbilidad, mortalidad o incapacidad. Conviene recordar, como bien
dice el profesor Dr Antonio López Farré de la Facultad de Medicina de la UCM
,que la edad es un factor de
riesgo en sí mismo al margen de las enfermedades, es más, podemos reforzar
esta afirmación si tenemos en cuenta que el envejecimiento es el causa primera
de la enfermedad.
La pirámide bio-faro que he elaborado en colaboración con el Dr
Antonio López Farré y la Dra Ana Villanueva. nos ayuda a entender y
alinear esta nueva visión médica a los requerimientos actuariales y
así podremos estratificar de manera adecuada los riesgos que se
incorporan a las carteras de seguros de vida y salud, atendiendo a los
biomarcadores genéticos y moleculares subclínicos o clínicos.
Un estudio
realizado en los Estados Unidos por
UnitedHealthcare en 2012, nos informa el MIT, determinó que la empresa había gastado
$ 500 millones en los exámenes genéticos y moleculares en el año 2010, de un
total de $ 5000 millones gastado a nivel nacional, y predijo que para el año
2021, el gasto en estas pruebas en todo el país podría alcanzar los $ 25 mil
millones. A pesar de estas cifras las compañías de seguros siguen siendo
escépticas sobre los beneficios para la salud de estas pruebas
3 Genoma y
seguro: Debate bioético.
El conflicto
bioético acerca del uso adecuado de la información genética se inicia en el
último cuarto del siglo pasado y todavía no ha sido resuelto de manera
adecuada, Un artículo reciente de este mismo año 2016 del MIT, vol 115 Nª 5,
titulado Data-Driven Health Care 23andMe Tries to Woo the FDA refiere las
diferentes visiones de los datos procedentes de test genéticos, si George J.
Annas, presidente del departamento de ley de salud, la bioética y los derechos
humanos en las Escuelas de Salud Pública, Medicina de la Universidad de Boston,
y Derecho sostiene que el conocimiento actual de la función
genética en la enfermedad está lejos de
ser completa, a menudo no es concluyente, y potencialmente mal entendido,
opinión contraria es la de Lawrence
Lesko director de la Universidad de la
Florida Centro de farmacometría y Sistemas de Farmacología quien cree que corresponde a los consumidores a decidir cómo
utilizar los datos, y que el acceso a los datos genéticos y la información
sobre lo que podría significar es un derecho básico. "No es diferente de
una historia de la familia".
Si nos
referimos a la utilización de los datos del genoma por parte de la industria
del seguro el conflicto es aún mayor. La información genómica personal altera de manera significativa la intención de
compra de seguros de vida o de enfermedad grave.
La
legislación acerca del uso de la
información genética en la relación con el contrato de seguro de vida o salud,
no es homogénea, y así en Gran Bretaña encontramos una moratoria hasta 2019
elaborada por la Asociación Británica de Aseguradora (ABI) y el propio
gobierno. En la actualidad el cliente-solicitante de un seguro no tiene que
divulgar sus pruebas de origen genéticos para seguros de vida de capital
asegurado de 500.000 libras , 300.000 para seguros de enfermedad grave. En caso
de sumas aseguradas superiores el asegurador puede utilizar los resultados de
las pruebas para la enfermedad de la Corea de Huntington.
En los
Estados Unidos se ha optado por la prohibición del uso de la información
contenida en las pruebas genéticas en el caso de los seguros de salud, así lo
recoge en la Ley de no discriminación genética ( GINA).
A los efectos
de la situación en España, la regulación del genoma y el seguro en un futuro
cercano, estará condicionada a posición que fije el Consejo de Europa y que se
espera que en este mismo año 2016 finalice la tramitación del documento tratamiento a efectos del seguro de las pruebas genéticas. En la fecha de redacción del artículo, las últimas
novedades se refieren a la reunión celebrada en Estrasburgo la sesión número 84 del Comité
de Derechos Humanos del Consejo de Europa ( Conocida por siglas en inglés como
CDDH) el pasado 11 de diciembre de 2015.
En su punto quinto, la Comisión
recomendó por unanimidad aprobar el documento de la Comisión de Bioética (
DH-BIO) sobre el tratamiento a efectos del seguro de las pruebas
genéticas y presentarlo al Consejo de Ministros del Consejo de
Europa para su aprobación.
Recordemos que la decisión que
adopte el Consejo de Europa es un instrumento jurídico no vinculante para
los estados miembros de este organismo internacional, pero no es menos cierto
que tiene mucha relevancia como marco de actuación para las legislaciones
nacionales.
El Comité de Bioética del Consejo
de Europa ha estado trabajando sobre un borrador que ha sido sometido a
consulta a los intervinientes interesados entre los que se encuentra el sector
asegurador cuya posición vía Insurance
Europe quedó fijada en
el documento de fecha 27 de abril de 2012
Finalmente, la Comisión de Bioética el 28 de
noviembre de 2013, acordó preparar el documento que finalmente ha sido aprobado
en la reunión de diciembre de CDDH y
que se someterá al Comité de Ministros
del Consejo de Europa.
José Miguel Rodríguez-Pardo
Genoma e identificación de riesgos, Algoritmo bioactuarial
2016-06-12T12:09:00+02:00
bioeticayseguro
Comments
viernes, 10 de junio de 2016
GESTIÓN DE RIESGOS EN ENTIDADES ASEGURADORAS SOLVENCIA II Y SU IMPACTO REGULATORIO
Editorial Delta Publicaciones
IEB
2016
Descripción Solvencia II y sus implicaciones, representa una verdadera revolución en lo que respecta a la gestión del riesgo de las compañías de seguros. El objetivo de la nueva gestión de la empresa aseguradora será, ya de una manera más expresa, la optimización del binomio valor/riesgo a través de sistemas integrales de gestión del riesgo (Enterprise Risk Management o ERM), buscando entidades más solventes, con mejor entendimiento y mejor capacidad de gestión de sus riesgos.En esta nueva era, será por tanto crítico entender profundamente los portadores del valor y de riesgo, así como las palancas que la compañía tiene a su disposición para optimizarlos.Entendido el valor, e intrínsecamente relacionado con él, se encuentra el entendimiento de la incertidumbre o volatilidad de dicho valor, es decir el riesgo. Esto implica la identificación, clasificación, medición y control de los mismos, pero no desde una única perspectiva encaminada a evitar ciertos acontecimientos indeseados, sino, identificar el riesgo con una oportunidad para crear valor.En paralelo a la implantación de este proyecto, será crucial que desde las entidades aseguradoras se forme a los equipos en todo lo relacionado con el ERM, de forma que los participantes obtengan una sólida formación conceptual y práctica en el ámbito de la gestión y cuantificación de los riesgos financieros y no financieros aplicados al sector seguros, así como que dicha formación sea de la máxima utilidad y que los contenidos técnicos sean aplicables en la actividad profesional.Claramente emerge la figura del Gestor de Riesgos de Entidades Aseguradoras (GREA, certificación de referencia en España en el ámbito de los riesgos del Sector Seguros, creada en 2009 conjuntamente con Willis Tower Watson). Dicha figura pretende potenciar y tender puentes entre los diversos departamentos de la entidad y el comité de dirección, desarrollando labores de captación de inputs, tratamiento de los mismos mediante fórmulas estándar o modelos internos, y posterior interpretación de los outputs para la toma de decisiones.La presente obra tiene por objetivo dar a conocer el proyecto Solvencia II y trasmitir que éste trata de ayudar a que las empresas aseguradoras gestionen mejor el riesgo. La identificación, cuantificación y comparación de riesgos constituyen pasos esenciales para que los gestores de riesgo, los actuarios, los directores financieros y los directores generales piensen cómo efectuar un análisis completo de sus riesgos y cómo estructurar sus negocios a fin de alcanzar un uso óptimo del capital. Contenido Capítulo 1. Introducción a los riesgos de las entidades aseguradorasCapítulo 2. Solvencia II, capital económico y otras variables que afectan la gestión de las entidades aseguradorasCapítulo 3. Valoración patrimonial en el entorno de Solvencia IICapítulo 4. Riesgo de mercadoCapítulo 5. Riesgo de créditoCapítulo 6. Riesgo de suscripción de VidaCapítulo 7. Riesgo de suscripción no VidaCapítulo 8. Riesgo operacionalCapítulo 9. Modelos internosCapítulo 10. Apetito de riesgoCapítulo 11. Autoevaluación de solvenciaCapítulo 12. Publicación de informaciónCapítulo 13. Impacto de Solvencia II (e IFRS 4 Fase 2) en el modelo de negocio de las entidades aseguradorasCapítulo 14. La gestión del riesgo como ventaja competitiva
GESTIÓN DE RIESGOS EN ENTIDADES ASEGURADORAS SOLVENCIA II Y SU IMPACTO REGULATORIO
2016-06-10T19:05:00+02:00
bioeticayseguro
Comments
Longevidad: Tendencias, Aseguramiento y Modelización bajo Solvencia II AFI
2016-06-10T10:36:00+02:00
bioeticayseguro
Comments
Suscribirse a:
Entradas (Atom)